

GLS Banking

- 1.16K Rezensionen
- 4,8
- Downloads
- 50.000+
 Analyse von Appgk
Wer seine Bankgeschäfte nicht zwischen mehreren Anwendungen verteilen möchte, findet in GLS Banking einen interessanten Ansatz. Ich habe die App als mobile Finanzanwendung betrachtet und dabei besonders darauf geachtet, wie sie sich im Alltag anfühlt: beim ersten Einrichten, beim schnellen Prüfen des Kontostands und dann, wenn eine Überweisung nicht sofort so läuft wie erwartet. Mein Eindruck ist klar: GLS Banking ist vor allem dann überzeugend, wenn du dein GLS-Konto regelmäßig digital verwalten möchtest und eine konzentrierte Banking-Lösung suchst.
Hinter der Anwendung steht die GLS Gemeinschaftsbank eG. Sie ist kostenlos erhältlich, richtet sich laut Altersfreigabe an alle Altersgruppen und läuft ab iOS beziehungsweise Android 10. Die aktuelle Fassung ist Version 9.2.0. Im Store kommt die App auf eine durchschnittliche Bewertung von 4,8 bei rund 4.100 Bewertungen; außerdem wurde sie bereits über 50.000-mal installiert. Diese Zahlen sagen nicht, ob sie zu deinem persönlichen Bankalltag passt, zeigen aber, dass sie nicht nur als kleine Zusatzanwendung gedacht ist.
Wo die ersten Schwierigkeiten im Banking-Alltag entstehen
Bei einer Banking-App liegt die größte Hürde oft nicht in der Oberfläche, sondern in der Verbindung zwischen App, Konto und Sicherheitsverfahren. Genau deshalb würde ich GLS Banking nicht einfach installieren und sofort auf eine wichtige Überweisung verlassen. Ich würde zuerst prüfen, ob ich die nötigen Zugangsdaten griffbereit habe und ob das für mein Konto vorgesehene Freigabeverfahren funktioniert. Das klingt banal, spart aber viel Frust, wenn eine Zahlung dringend erledigt werden muss.
Der erste Start kann sich für Nutzer ungewohnt anfühlen, die bisher nur das Online-Banking im Browser verwendet haben. Eine mobile App verlangt eine andere Routine: Man muss sie auf dem eigenen Gerät einrichten, die Anmeldung nachvollziehen und sich daran gewöhnen, dass Kontostand, Umsatzliste und Zahlungsaufträge in einer kompakten Ansicht zusammenkommen. Ich finde diesen Wechsel grundsätzlich sinnvoll, aber er ist nicht automatisch reibungslos.
Besonders leicht verwechselt man drei unterschiedliche Situationen: Die App lässt sich nicht öffnen, die Anmeldung klappt nicht oder eine einzelne Aktion wird nicht abgeschlossen. Diese Fälle fühlen sich ähnlich an, benötigen aber unterschiedliche Schritte. Wer bei jedem Problem sofort die App löscht, riskiert unnötige Neueinrichtung. Mein erster Rat lautet deshalb: Erst genau feststellen, an welcher Stelle der Ablauf stoppt.
Wenn die Anwendung startet, aber ein Kontostand nicht wie erwartet erscheint, würde ich nicht sofort von einem Fehler ausgehen. Ein Kontostand kann von Buchungszeiten, offenen Umsätzen oder einer noch nicht abgeschlossenen Aktualisierung abhängen. Für eine schnelle Orientierung ist die Anzeige nützlich; als alleinige Grundlage für eine zeitkritische Zahlung sollte man sie trotzdem mit etwas Abstand betrachten.
Auch bei Überweisungen hilft eine ruhige Prüfung. Empfänger, Betrag und Verwendungszweck sollten vor der Freigabe noch einmal gelesen werden. Das ist kein spezieller Nachteil von GLS Banking, sondern bei einer mobilen Anwendung besonders wichtig, weil die kleinere Darstellung dazu verleitet, den Auftrag schnell zu bestätigen. Ich nutze für solche Vorgänge lieber einen Moment mehr, statt mich später über einen Tippfehler zu ärgern.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Was ich vor der Einrichtung bereitlegen würde
Vor der Installation würde ich sicherstellen, dass das Smartphone nicht gerade mit einem fast leeren Akku, einer instabilen Internetverbindung oder einem ausstehenden Systemupdate kämpft. Eine Banking-App muss nicht nur installiert werden, sondern anschließend auch zuverlässig mit dem Bankzugang kommunizieren. Wenn das Gerät während der Einrichtung die Verbindung verliert, ist später schwer zu erkennen, ob die Ursache beim Gerät, beim Netz oder beim Zugang liegt.
Außerdem würde ich die Zugangsdaten nicht aus einer hastig geöffneten Notiz kopieren, deren Inhalt vielleicht veraltet ist. Besser ist es, die offiziellen Unterlagen oder den bereits funktionierenden Zugang bereitzuhalten. Ich würde auch nicht mehrere Anmeldeversuche in kurzer Folge starten, wenn eine Eingabe abgelehnt wird. Erst die Schreibweise prüfen, dann erneut versuchen. So vermeidet man, dass aus einem kleinen Vertipper ein größeres Zugangsproblem wird.
Die besten Aspekte von GLS Banking
Das solltest du über GLS Banking wissen
Die App ist für Geräte ab iOS beziehungsweise Android 10 vorgesehen. Wer ein älteres Smartphone verwendet, sollte deshalb nicht erst nach einer fehlgeschlagenen Installation feststellen, dass das Betriebssystem nicht passt. Bei einem kompatiblen Gerät lohnt sich vor dem Start außerdem ein Blick auf freien Speicher und eine stabile Verbindung. Das sind einfache Kontrollen, aber sie trennen häufig ein echtes App-Problem von einer ungünstigen Ausgangslage.
Für die tägliche Nutzung würde ich die Anwendung erst dann als eingerichtet betrachten, wenn nicht nur der Startbildschirm erscheint, sondern auch die wichtigsten Ansichten sinnvoll erreichbar sind. Dazu gehören für mich der Kontostand, die Umsätze und der Weg zu einer Zahlung. Ich würde außerdem einmal ohne Zeitdruck prüfen, wie die Freigabe eines Vorgangs abläuft. Wer diesen Ablauf erst beim Bezahlen einer Rechnung kennenlernt, macht sich den unnötigsten Moment zum Testlauf.
Ein weiterer praktischer Punkt ist die Gerätesicherheit. Ich würde keine Banking-Sitzung in einem fremden oder gemeinsam genutzten Gerät einrichten und die Anwendung nicht auf einem Smartphone verwenden, dessen Sperre jeder im Haushalt kennt. Die App kann nur so sorgfältig genutzt werden wie das Gerät, auf dem sie läuft. Das ist eine wichtige Grenze, die keine noch so übersichtliche Oberfläche beseitigt.
Ein sinnvoller Ablauf für wiederkehrende Zahlungen
Im Alltag sehe ich den größten Nutzen bei kurzen, wiederkehrenden Aufgaben. Ein realistisches Beispiel: Ich bekomme am Abend eine Rechnung per E-Mail, öffne GLS Banking, kontrolliere zuerst den verfügbaren Betrag und suche dann die notwendigen Empfängerdaten heraus. Anschließend gebe ich die Zahlung ein, lese die Zusammenfassung bewusst und erledige die Freigabe. Danach prüfe ich den Umsatz nicht hektisch, sondern schaue später noch einmal nach, ob der Auftrag in der erwarteten Form auftaucht.
Diese Reihenfolge ist hilfreicher, als die App nur als digitalen Ersatz für einen Briefkasten zu behandeln. Erst Kontostand, dann Daten, dann Kontrolle: Dadurch fällt eher auf, wenn ein Betrag nicht zum üblichen Muster passt oder ein Empfänger falsch übernommen wurde. Gerade bei häufigen Überweisungen ist es verlockend, sich auf Gewohnheit zu verlassen. Ich würde trotzdem jede Zusammenfassung einzeln lesen.
Für Menschen, die ihre Finanzen gern sortieren, kann die Umsatzansicht ein täglicher Anker sein. Ich würde sie nicht nur nutzen, um den letzten Einkauf zu suchen, sondern auch, um regelmäßige Abbuchungen im Blick zu behalten. So wird schneller sichtbar, ob eine erwartete Belastung bereits berücksichtigt wurde. Das ersetzt keine ausführliche Haushaltsplanung, ist aber eine gute kurze Kontrolle zwischen zwei größeren Finanzchecks.
Screenshots
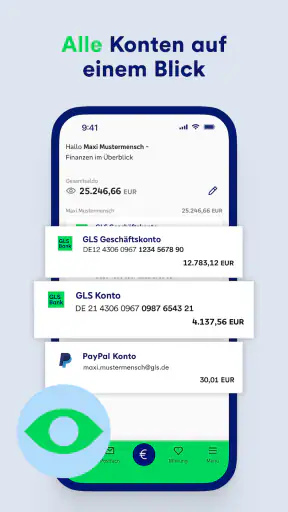
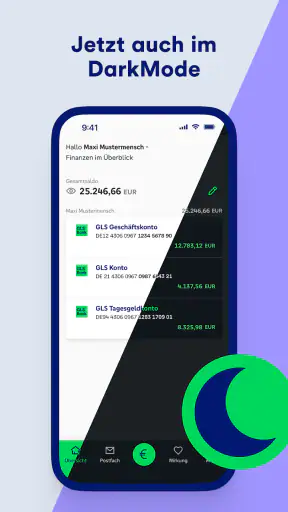
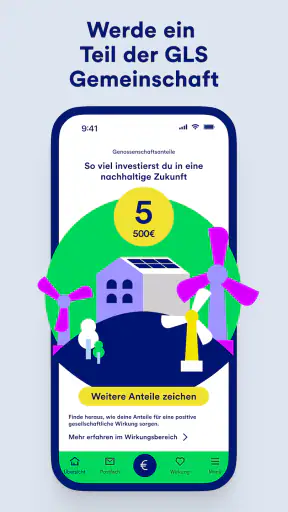
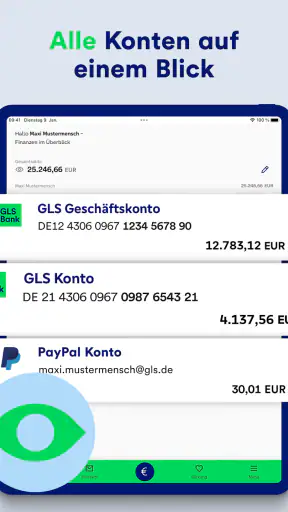
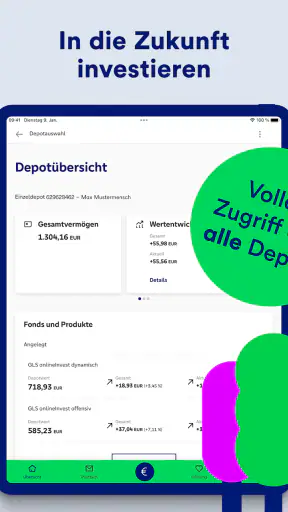
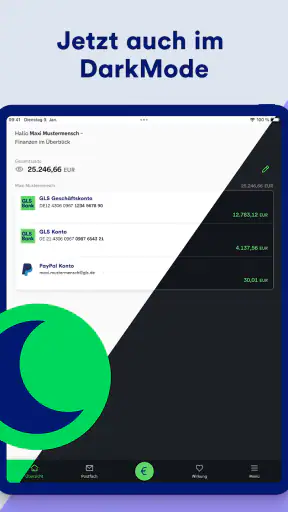
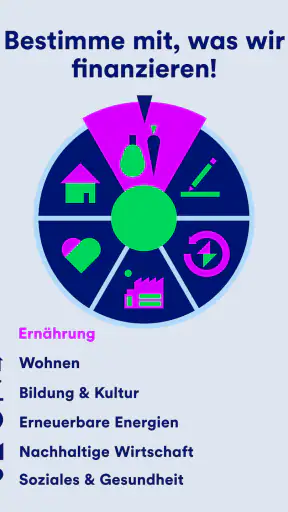
Wer mehrere Konten oder komplexe Finanzabläufe über verschiedene Institute hinweg verwaltet, sollte seine Erwartungen anpassen. GLS Banking ist als Banking-App der GLS Gemeinschaftsbank eG interessant, aber sie ist nicht automatisch die beste Sammelstelle für jede finanzielle Beziehung. Wenn du vor allem eine institutsübergreifende Vermögensübersicht, umfangreiche Auswertungen oder besonders tiefe Budgetfunktionen suchst, kann eine spezialisierte Finanzsoftware besser zu deinem Arbeitsstil passen.
Wenn ein Vorgang hängen bleibt: erst eingrenzen, dann handeln
Ein typischer Fehler ist, bei einem abgebrochenen Vorgang sofort denselben Auftrag erneut zu senden. Das kann bei einer Überweisung unangenehm werden, weil man danach nicht mehr sicher weiß, ob der erste Versuch vielleicht doch angenommen wurde. Ich würde zuerst die Umsatz- oder Auftragsübersicht prüfen und den Vorgang nicht doppelt anstoßen, solange der Status unklar ist. Bei dringenden oder ungewöhnlichen Fällen ist der direkte Kontakt zur Bank die vernünftigere Entscheidung.
Wenn die App nach einer Eingabe nicht weitergeht, würde ich zunächst die Verbindung prüfen und kurz abwarten. Ein Wechsel zwischen instabilem WLAN und mobilen Daten kann helfen, sofern das Gerät dadurch nicht selbst neue Netzwerkprobleme bekommt. Danach würde ich die Anwendung vollständig schließen und erneut öffnen. Erst wenn ein Problem reproduzierbar bleibt, wäre für mich ein weiterer Schritt wie eine erneute Einrichtung sinnvoll.
Das Löschen und Neuinstallieren ist bei Banking-Apps kein harmloser Universaltrick. Es kann bedeuten, dass Sicherheits- oder Zugangsschritte erneut durchlaufen werden müssen. Deshalb würde ich diesen Weg nur wählen, wenn die normalen Maßnahmen nicht helfen und ich die benötigten Informationen sicher zur Hand habe. Wer gerade keinen Zugriff auf alternative Kontaktmöglichkeiten oder Unterlagen hat, sollte sich nicht leichtfertig aus der funktionierenden Umgebung entfernen.
Bei einer fehlgeschlagenen Freigabe würde ich zuerst prüfen, ob ich wirklich den richtigen Vorgang bestätige und ob die Eingabe vollständig übernommen wurde. Manchmal ist nicht die Zahlung selbst das Problem, sondern eine unterbrochene Sitzung oder ein Wechsel zwischen mehreren Bildschirmen. Ich würde den Auftrag nicht nebenbei bearbeiten, während andere Anwendungen ständig Benachrichtigungen einblenden. Für sensible Vorgänge ist ein ungestörter Moment die einfachste Fehlervermeidung.
Ein nützlicher Unterschied ist auch die Frage, ob nur eine Funktion betroffen ist. Wenn der Kontostand geladen wird, aber eine Zahlung nicht abgeschlossen werden kann, deutet das eher auf den einzelnen Prozess oder die Freigabe hin als auf einen vollständigen Ausfall der App. Wenn dagegen schon der Start oder die Anmeldung scheitert, würde ich stärker an Gerät, Zugang, Verbindung oder einer allgemeinen Störung denken. Diese Einordnung macht den nächsten Schritt deutlich gezielter.
Wann die App nicht die Ursache ist
Nicht jede Abweichung bei einem Umsatz ist ein technischer Fehler. Buchungen können zeitversetzt sichtbar werden, und eine Zahlung kann in der App anders erscheinen, als man sie aus dem Moment des Einkaufs erwartet. Ich würde deshalb zuerst Datum, Betrag und Empfänger vergleichen, bevor ich von einer falschen Kontobewegung ausgehe. Bei einer wirklich unbekannten Belastung zählt dann nicht langes Herumprobieren in der App, sondern eine schnelle Klärung über den vorgesehenen Bankkontakt.
Auch das Smartphone selbst kann die Ursache sein. Ein stark veraltetes System, aggressive Energiesparregeln oder ein überlasteter Gerätespeicher können Apps ausbremsen. Da GLS Banking ab iOS beziehungsweise Android 10 läuft, ist die Betriebssystemversion eine der ersten Kontrollen. Wenn andere Anwendungen gleichzeitig Probleme mit Netzwerk oder Anmeldung haben, würde ich nicht ausschließlich die Banking-App verdächtigen.
Eine instabile Verbindung zeigt sich oft dadurch, dass Inhalte teilweise geladen werden und anschließend ein Vorgang stoppt. In so einem Fall würde ich nicht wiederholt auf die gleiche Schaltfläche tippen. Erst die Verbindung stabilisieren, dann den Status des Vorgangs kontrollieren. Besonders bei Zahlungen ist Geduld praktischer als mehrere identische Versuche.
Es gibt außerdem Situationen, in denen ein Browserzugang oder der direkte Bankkontakt geeigneter ist. Wenn du eine ungewöhnliche Kontofrage klären, einen sicherheitsrelevanten Vorfall melden oder eine wichtige Zahlung trotz wiederholter Probleme veranlassen musst, sollte die App nicht zur einzigen Option werden. Ihre Stärke liegt in den regelmäßigen digitalen Aufgaben, nicht darin, jede Ausnahmesituation allein zu lösen.
Im Vergleich zum klassischen Banking am Computer ist das Smartphone schneller zur Hand und für einen kurzen Kontocheck angenehmer. Der größere Bildschirm eines Browsers bleibt jedoch bei langen Eingaben, umfangreichen Dokumenten oder mehreren parallelen Informationen komfortabler. Ich würde GLS Banking daher nicht als vollständigen Ersatz für jede Form des Bankkontakts sehen, sondern als praktische mobile Ebene für die Vorgänge, die ich tatsächlich unterwegs oder zwischendurch erledigen möchte.
Für wen GLS Banking passt und wer besser anders plant
Empfehlen würde ich die App vor allem Menschen, die ihr Konto bei der GLS Gemeinschaftsbank eG führen und ihre alltäglichen Bankgeschäfte selbstständig vom Smartphone aus erledigen möchten. Dazu gehören Kontrollen zwischendurch, das Nachsehen vergangener Umsätze und normale Zahlungsaufträge. Die kostenlose Nutzung senkt die Einstiegshürde, wobei kostenlos nicht bedeutet, dass jede persönliche Bankleistung oder jeder alternative Service automatisch in der App abgebildet wird.
Gut passt sie auch zu Nutzern, die keine überladene Finanzzentrale suchen. Wenn du eine Anwendung möchtest, die sich auf dein Banking konzentriert, ist ein klarer, kurzer Ablauf wertvoller als eine Sammlung von Funktionen, die du nie verwendest. Ich würde sie besonders dann wählen, wenn der GLS-Zugang bereits eingerichtet ist und du deine Bankgeschäfte überwiegend selbst erledigst.
Weniger passend ist sie für Menschen, die ihre Konten bei vielen Banken in einer einzigen Oberfläche zusammenführen wollen. Auch wer seine Ausgaben mit ausgefeilten Kategorien, langfristigen Diagrammen oder einer umfassenden Haushaltsplanung analysiert, könnte mit einem spezialisierten Werkzeug besser fahren. Ein separates Finanzprogramm kann in solchen Fällen mehr Überblick bieten, während GLS Banking für die eigentliche Kontonutzung zuständig bleibt.
Für ältere Familienmitglieder oder Personen mit wenig Erfahrung im mobilen Banking würde ich die Einrichtung nicht zwischen Tür und Angel erledigen. Die Anwendung kann zwar als Finanz-App für alle Altersgruppen genutzt werden, aber die entscheidende Frage ist nicht die Altersfreigabe, sondern ob die Person Zugangsdaten, Freigaben und Gerätesperre sicher beherrscht. Eine gemeinsame Erklärung am Anfang ist sinnvoller als spätere Hilfe nach einem versehentlichen Doppelauftrag.
Mein praktisches Urteil nach dem Blick auf den gesamten Ablauf
Mein Urteil fällt positiv, aber nicht blind begeistert aus. GLS Banking wirkt für mich wie eine zweckmäßige mobile Lösung für Kunden der GLS Gemeinschaftsbank eG, die ihre üblichen Bankgeschäfte ohne Umweg erledigen möchten. Die hohe durchschnittliche Bewertung von 4,8 und die rund 4.100 abgegebenen Bewertungen passen zu einem insgesamt guten Eindruck, ersetzen aber keinen eigenen Test mit dem persönlichen Konto und dem eigenen Smartphone.
Die wichtigste Stärke liegt nicht in einem spektakulären Extra, sondern in der Möglichkeit, den Bankalltag an einem Ort zu bündeln. Das macht die App dann angenehm, wenn du regelmäßig kurz nachsehen oder einen Auftrag sauber abschließen willst. Ihre wichtigste Schwäche ist gleichzeitig typisch für Banking-Apps: Wenn Anmeldung, Freigabe, Verbindung oder Gerätesicherheit nicht zusammenspielen, fühlt sich der gesamte Ablauf schnell kompliziert an.
Ich würde deshalb vor der ersten wichtigen Zahlung einen kleinen Probelauf einplanen: App öffnen, Zugang prüfen, Kontostand ansehen, eine bereits bekannte Umsatzbewegung nachvollziehen und den Freigabeweg verstehen. Danach weißt du deutlich besser, ob die Anwendung zu dir passt. Bei einem Problem würde ich nicht sofort neu installieren, sondern zuerst unterscheiden, ob nur eine einzelne Aktion, die Verbindung oder das Gerät betroffen ist.
Unterm Strich ist GLS Banking für mich eine gute Wahl für den mobilen Alltag mit einem GLS-Konto, besonders wenn du einfache, wiederkehrende Bankaufgaben selbst in der Hand behalten möchtest. Wer dagegen eine bankübergreifende Finanzzentrale oder besonders umfangreiche Auswertungen sucht, sollte die App eher als Ergänzung betrachten. Meine Empfehlung lautet: installieren, in Ruhe einrichten und vor allem den Freigabe- und Wiederherstellungsablauf einmal ohne Zeitdruck kennenlernen.
Häufig gestellte Fragen zu GLS Banking
Was ist GLS Banking und welche Funktionen bietet die App?
GLS Banking ist die mobile Banking-Anwendung der GLS Bank, mit der Sie Ihre Konten unterwegs verwalten können. Nach dem Login lassen sich unter anderem Kontostände und Umsätze prüfen, Überweisungen vorbereiten oder ausführen sowie bestimmte Kontoeinstellungen verwalten. Der genaue Funktionsumfang kann je nach Konto, Freischaltung und verwendeten Sicherheitsverfahren variieren. Für den täglichen Überblick und grundlegende Bankgeschäfte ist die App besonders praktisch.
Wie sicher ist GLS Banking auf Android und iOS?
Die App ist für den mobilen Einsatz mit verschiedenen Sicherheitsmechanismen ausgestattet. Der Zugriff erfolgt in der Regel über persönliche Zugangsdaten und – abhängig vom Gerät – zusätzlich über eine Geräte- oder biometrische Freigabe. Wichtig ist, das Smartphone mit einer Displaysperre zu schützen, die App nur aus offiziellen Stores zu installieren und Betriebssystem sowie Anwendung aktuell zu halten. Zugangsdaten oder Freigabecodes sollten niemals an andere Personen weitergegeben werden.
Benötige ich ein GLS-Bankkonto, um GLS Banking nutzen zu können?
Ja, die Anwendung richtet sich grundsätzlich an Kundinnen und Kunden der GLS Bank und setzt ein entsprechendes Konto sowie einen aktivierten Zugang zum Online-Banking voraus. Die App ersetzt nicht die Kontoeröffnung und kann ohne gültige Zugangsdaten normalerweise nicht vollständig genutzt werden. Je nach Bankprodukt müssen bestimmte Funktionen oder Sicherheitsverfahren zunächst eingerichtet beziehungsweise freigeschaltet werden. Bei Problemen hilft der GLS-Kundenservice weiter.
Kann ich mit GLS Banking Überweisungen durchführen und Zahlungen freigeben?
Mit GLS Banking können je nach Kontomodell und aktiviertem Sicherheitsverfahren Überweisungen erfasst, geprüft und freigegeben werden. Für bestimmte Aufträge kann eine zusätzliche Bestätigung erforderlich sein, beispielsweise über ein separates Freigabeverfahren oder eine TAN-Lösung. Vor dem Absenden sollten Empfänger, IBAN, Betrag und Verwendungszweck sorgfältig kontrolliert werden. Welche Zahlungsarten verfügbar sind, kann sich durch Bankvorgaben oder technische Aktualisierungen ändern.
Was sollte ich tun, wenn GLS Banking nicht funktioniert oder ich mein Passwort vergessen habe?
Wenn die App nicht startet, keine Umsätze lädt oder eine Anmeldung fehlschlägt, sollten Sie zunächst die Internetverbindung prüfen und kontrollieren, ob eine aktuelle App-Version installiert ist. Ein Neustart des Geräts kann ebenfalls helfen. Bei vergessenen Zugangsdaten, gesperrtem Zugang oder Problemen mit der Freigabe sollten Sie nicht wiederholt falsche Daten eingeben, sondern die offiziellen Hilfeseiten oder den GLS-Kundenservice nutzen. Installieren Sie keine angeblichen Support-Apps aus unbekannten Quellen.












